ホーム > 野菜 > 野菜の情報 > 国内流通主体ながら統一ブランド戦略で輸出も促進させる韓国のいちご
海外情報 野菜情報 2026年10月号
国内流通主体ながら統一ブランド戦略で輸出も促進させる韓国のいちご


調査情報部 伊澤 昌栄、岡田 真希奈
- 記事のPDFをダウンロード
 [6.0MB]
【要約】
韓国のいちごの生産量は、日本より1%少ない程度だが、輸出量は2倍程度となっている。輸出先はアジア地域が中心で、日本産と同等の品質ながら日本産より一段安価な位置付けである。韓国産いちごは、輸出先によっては、品質が向上している中国産や輸出先産の商品との競合にさらされつつある。
1 はじめに
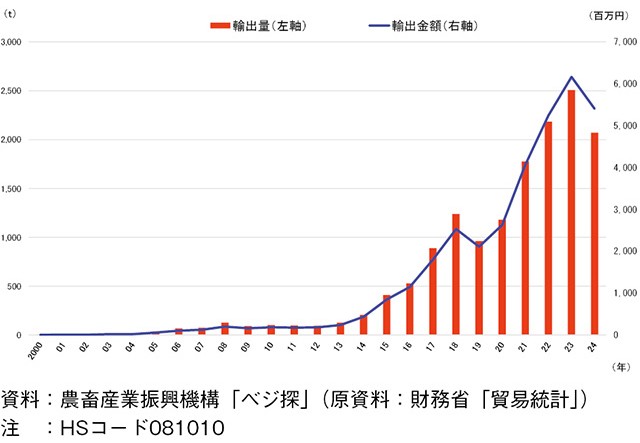
日本産いちごは食味の良さで海外での評価が高く、2024年の輸出量は15年比5倍の2070トン(t)、同輸出金額は6倍の54億470万円まで躍進した(図1)。
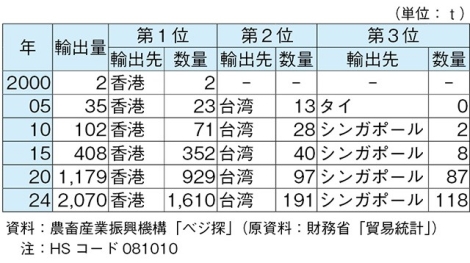
2000年には香港のみだった輸出先は、24年にはアジア、米欧州など16カ国・地域(注1)に増加したが、上位5カ国・地域がすべてアジアで輸出量全体の98%を占めるなど、その輸出先は比較的輸送距離の短い地域となっている(表1)。
(注1)輸出量が多い順に、香港、台湾、シンガポール、タイ、マレーシア、米国、グアム(米国)、カンボジア、マカオ、UAE、英国、インドネシア、スペイン、イタリア、ブルネイおよびドイツ。
日本産いちごは輸出先で高級いちごの位置付けだが、アジア地域の高級いちご市場では韓国産も販売されている。韓国産は本格的な輸出が日本産より早く、百貨店、量販店などでは日本産より多く取り扱われている。
韓国は、GATTウルグアイラウンド(UR)合意とその後の世界貿易機関(WTO)体制下以降、施設園芸品目のバラやユリなどの花き、トマト、メロン、パプリカなどを高付加価値輸出品目として輸出農産物育成を進めてきた(注2)。韓国は、いちごも同品目としてアジアを中心に輸出量を伸ばしているため、本稿では、日本産いちご同様、アジア地域で高級いちごに位置付けられている韓国産いちごの生産、流通および輸出の動向について報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」2026年8月末TTS相場の1ウォン=0.1182円を使用した。
(注2)韓国におけるUR合意とその後のWTO体制下以降の施設園芸品目における高付加価値輸出品目育成の取り組みについては、『野菜情報』2025年6月号「対日輸出依存から多角化戦略を進める韓国のパプリカ」(https://vegetable.alic.go.jp/yasaijoho/kaigaijoho/2506_kaigaijoho1.html)をご参照ください。
2000年には香港のみだった輸出先は、24年にはアジア、米欧州など16カ国・地域(注1)に増加したが、上位5カ国・地域がすべてアジアで輸出量全体の98%を占めるなど、その輸出先は比較的輸送距離の短い地域となっている(表1)。
(注1)輸出量が多い順に、香港、台湾、シンガポール、タイ、マレーシア、米国、グアム(米国)、カンボジア、マカオ、UAE、英国、インドネシア、スペイン、イタリア、ブルネイおよびドイツ。
日本産いちごは輸出先で高級いちごの位置付けだが、アジア地域の高級いちご市場では韓国産も販売されている。韓国産は本格的な輸出が日本産より早く、百貨店、量販店などでは日本産より多く取り扱われている。
韓国は、GATTウルグアイラウンド(UR)合意とその後の世界貿易機関(WTO)体制下以降、施設園芸品目のバラやユリなどの花き、トマト、メロン、パプリカなどを高付加価値輸出品目として輸出農産物育成を進めてきた(注2)。韓国は、いちごも同品目としてアジアを中心に輸出量を伸ばしているため、本稿では、日本産いちご同様、アジア地域で高級いちごに位置付けられている韓国産いちごの生産、流通および輸出の動向について報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」2026年8月末TTS相場の1ウォン=0.1182円を使用した。
(注2)韓国におけるUR合意とその後のWTO体制下以降の施設園芸品目における高付加価値輸出品目育成の取り組みについては、『野菜情報』2025年6月号「対日輸出依存から多角化戦略を進める韓国のパプリカ」(https://vegetable.alic.go.jp/yasaijoho/kaigaijoho/2506_kaigaijoho1.html)をご参照ください。
2 韓国のいちご生産
(1)日本産苗の導入により栽培を開始
韓国におけるいちご栽培は、1900年代初頭に日本産苗を導入したことで始まり、しばらくは富裕層向けに限定した流通で、小規模栽培だったとされている。商業栽培は43年、慶尚南道で、農業協同組合が日本から導入した10本の苗を露地定植したことに始まり、60年代に竹組みの簡易的施設栽培が行われ、80年代に同道を含む嶺南地方(注3)を中心とした施設栽培普及で生産量が増加してきた。
(注3)蔚山(うるさん)広域市、大邱(てぐ)広域市、釜山(ぷさん)広域市、慶尚北道および慶尚南道。
(2)栽培面積は緩やかに減少
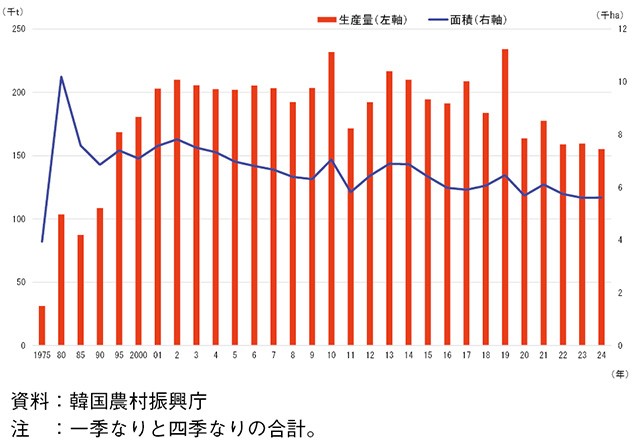
露地栽培で始まった韓国産いちごは、「漢江の奇跡」(注4)による国民生活水準の向上で、1970年に20ヘクタール(ha)だった栽培面積が、80年には510倍の1万195haとなった。生産量は、簡易的施設栽培導入や栽培技術向上もあり、70年の325tから80年には319倍の10万3551tとなった。
その後は輸出農産物育成を目的に、国や地方自治体が加温作型施設園芸を推進したことから、90年の栽培面積は、80年比33%減の6857haと大幅に減少した。しかし、生産量は、80年代以降の施設栽培の普及、一季なり国産品種育成や栽培技術向上により、90年は同比5%増の10万8647tとなった。
95年以降は、生産者の高齢化などにより栽培面積は微減傾向で、2024年の栽培面積は5612ha、生産量は15万5251tとなった(図2)。なお、同年の日本と比較すると、いちご栽培面積(日本:4700ha)は日本を19%上回るが、生産量(同:15万6600t)は天候不順などにより1%下回った。
(注4)太平洋戦争の終結後から続いた米国からの無償支援、日韓基本条約(1965年締結)による円借款や技術援助などを元に、国家主導で社会基盤の構築や産業育成をしたことにより、60~80年代にかけて続いた高度経済成長期。
ア 南部中心の産地形成
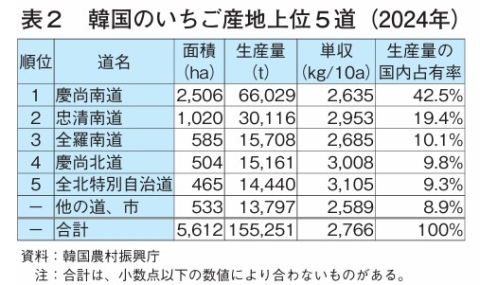
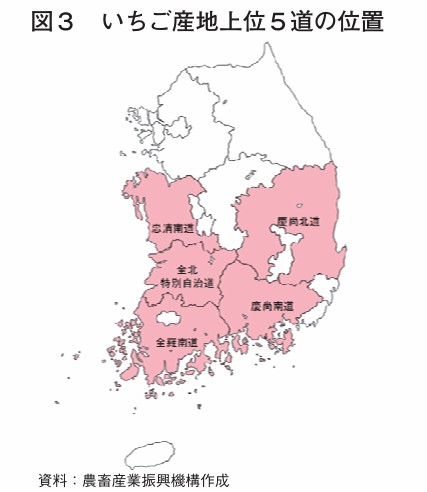
韓国のいちご産地は、慶尚南道を中心とした中部から南部にかけて形成され、生産量第1位の同道は国内生産量の約4割を占める大産地である(表2、図3)。
イ 一季なり中心の栽培作型
韓国のいちご栽培は、中部以南の比較的温暖な地域が主体で、施設栽培の冬春どり一季なり作型が中心となっている(図4)。
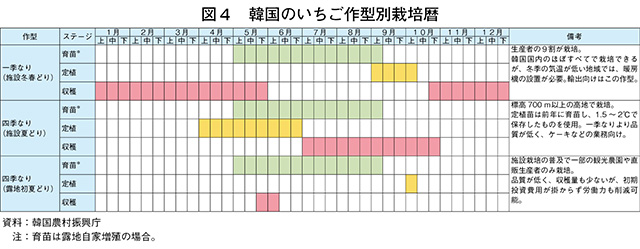
一季なり作型は、収穫開始時期により、1)超促成、2)促成、3)半促成-の3タイプに細分化され、クリスマス需要で高単価が期待できる促成タイプが主流となっている。
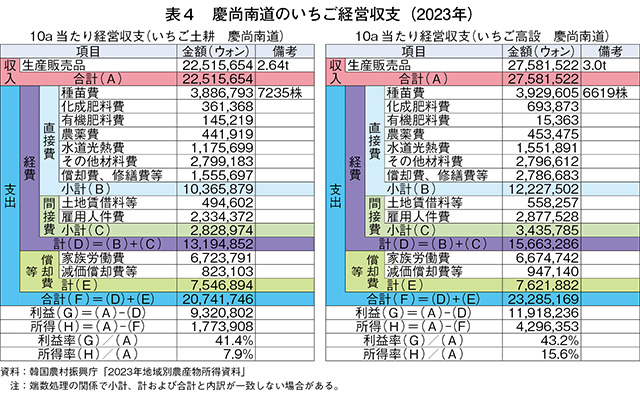
一季なりおよび四季なり作型の主流である施設栽培は、土耕と高設栽培(以下「高設」という)に分かれ、若手の生産者や新規栽培者は高設を導入する傾向にある。高設が普及した要因は日本同様、栽培管理、収穫作業などの労働環境改善、土壌病害リスクの軽減などによるところが大きい。高設は日本同様、地上1メートル(m)程度の高さの高設ベンチ(培地はピートモス〈湿性植物のミズゴケ類などが寒冷地の湿地に堆積して腐熟分解したもの〉やココピート〈ヤシ殻培地〉など)に苗を定植するが、近年は限られた施設面積で高収量を上げるため、多段ベンチを導入する生産者もいる。韓国農村振興庁(RDA)の調査では、高設は土耕より10a当たりの経費が33%高いものの、同単収が26%増加するため、同利益は40%増加するとしている。高設を志向する生産者は増加しており、国や地方自治体は高設普及に向けた研修・教育などを実施している。
一方、四季なり作型は中部の標高が高い高冷地に限られ、露地四季なり作型は、1)短い収穫期、2)高い病害虫リスク、3)低い歩留まり率-のため、一部の直販生産者や観光農園のみに限られている。
ウ 収益性の高い高設いちご
いちごは、5度程度の低温下でも生育可能で、冬期の暖房費が他品目より少ないことに加え、長期どりが可能なことから、高設いちごの収益は主な施設野菜17品目の中でトマト(水耕)、なすに次ぐ第3位となっている(表3)。
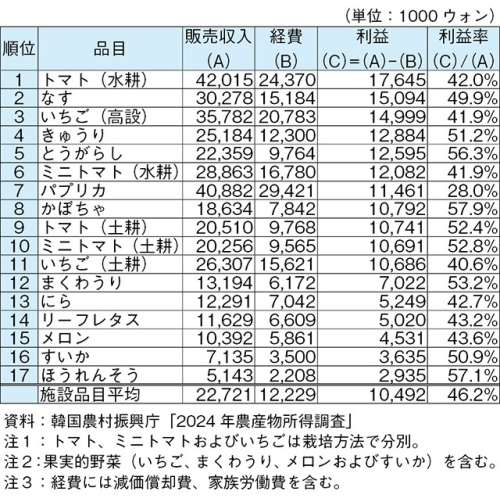
しかし、地際(地面などに接している部分)で着果する土耕に比べ、腰高で着果する高設は作業性が高く、収穫時の視認性が良好で収穫ロスが低いために高単収である。現地関係者によると、秀品率も高設の方が土耕より2割程度多いとしている。
(コラム)スマートファームで新規就農者もベテラン並みの生産が可能に
1 韓国農村振興庁によるスマートファーム普及
韓国農村振興庁は2025年9月10日、スマートファーム(コラム注)普及のために、いちご栽培に特化した「いちご単棟型スマートファーム生産性向上融合モデル」(以下「いちごモデル」という)を開発したと公表した。いちごモデルは、パプリカなど大規模ハウス向けのスマートファーム技術を、小規模な単棟ハウス中心のいちご向けに改良したものであり、導入コストも既存のスマートファームより安価であるとしている。(コラム注)ICT(情報通信技術)を活用して作物の生育環境を遠隔・自動で適正に維持・管理できる栽培管理システム。スマートファームの詳細は野菜情報2025年6月号「対日輸出依存から多角化戦略を進める韓国のパプリカ」(https://vegetable.alic.go.jp/yasaijoho/kaigaijoho/2506_kaigaijoho1.html)をご参照ください。
いちごモデルは、環境管理制御システムなどの人工知能(AI)に基づくハウス内栽培管理システムで構成されている。これらに、効率的な保温資材としてエアロゲル重層カーテンを併用することで、慣行栽培よりも1坪(約3.3平方m)当たり40%の光熱費、同15%の労働力が削減でき、収量は最大で同22kg確保できるとしている(コラム-図)。
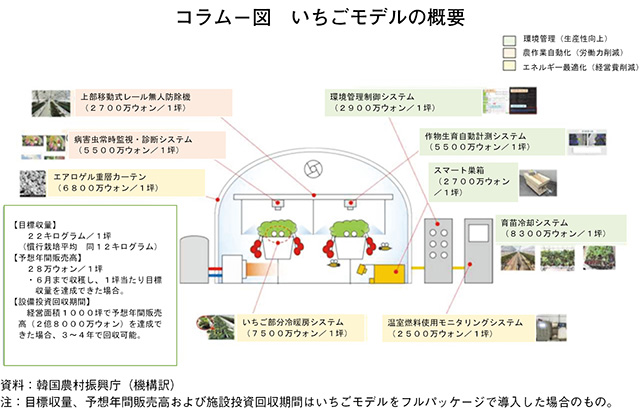
環境管理制御、作物生育自動計測、育苗冷却の各システムおよびスマート巣箱には、栽培経験が10年以上、生産量が国内上位20%に入るベテラン生産者の栽培データが組み込まれている。このため、経験の浅い新規就農者でも、いちごモデルの活用でベテラン生産者同等の栽培管理が可能になるとしている。
いちごモデルの機器をすべて導入すると4億4400万ウォン(5248万円)と高額で、新規就農者が整備する場合、さらに単棟ハウスの建設も必要となる(1坪当たり建設コストは31万ウォン〈4万円〉)。しかし、生産者が必要なシステムのみを組み合わせるなど、予算に応じて独自のパッケージを構築することも可能であるとしている。
韓国農村振興庁は、「いちごモデルは、いちご施設栽培の生産性を大幅に向上させ、新規就農者などもサラリーマン並みの安定所得を確保できるようになる」としている。また、「将来的には普及を拡大し、生産者の定着と所得増加により、持続可能な農業の実現にも貢献していく」としている。
2 大規模スマートファームでのいちご生産
バナナ生産・販売大手スミフルの子会社であるSPアグリ(従業員数38人。以下「SP」という)は2025年、忠清南道瑞山市に2棟の高軒高スマートハウス(第1農場:1.3ha〈約4000坪〉、第2農場:0.7ha〈約2000坪〉)を設置し、同年の四季なり作型からいちごを栽培している(コラム-写真1)。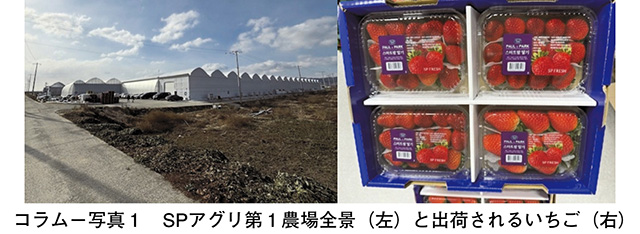
SPは、スマートハウスでいちご栽培を行うことで、ハウス内の高温期の冷房や低温期の暖房、最適な湿度といった空調管理はもちろん、液肥施用、無人防除などの栽培管理の効率化も図られていることから、1人当たりの管理面積が100坪(約330平方m)と省力化が達成されている。なお、栽培管理作業は外国人労働者が担当している。
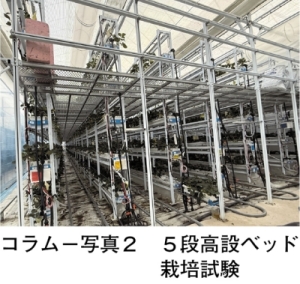
大面積でいちご栽培を行っているSPだが、床面積当たりの生産性を高めるべく、5段高設ベッド栽培試験にも取り組んでいる(コラム-写真2)。5段高設ベッドでは、3段目までは施設の1階部分で管理し、4、5段目は2階部分で管理している。SPによると、3段目までの採光が4、5段目よりも不利なため、LEDを活用して採光を図っているとしている。
四季なり作型から出荷を開始したSPのいちごは、親会社スミフルのバナナ販路を活用し、大手大型量販店、オンライン(クーパン)で販売されており、販売に当たっては、ソウル近隣のスミフル物流拠点に出荷し、同拠点から各販売先に分荷されるとのことである。
SPのいちご販売は現在、全量が国内向けだが、今後は5段高設ベッド栽培などによる生産性向上やさらなる規模拡大が図られた場合には、輸出も検討したいとのことである。
(4)韓国におけるいちご品種の育成
ア 日本品種が主力だった韓国のいちご
商業栽培開始後の韓国では、日本や米国の品種が中心に栽培されてきた。韓国におけるいちごの育種は、1960年代に国立ソウル大学農学部が「大学1号」を育成したことで始まった。しかし、大学1号は着色が悪く、空洞果発生が多い上、軟果皮で貯蔵性や輸送性が悪かったため、70年代には米国品種の「ダナー」や日本品種の「はるのか」などに置き換えられた。
日本から導入された主な品種は、「はるのか」のほか「宝交早生」、「レッドパール」、「章姫」、「とちおとめ」、「さちのか」などが挙げられ、これらはその後の韓国のいちご育種に大きな影響を与えた。
イ 韓国における国主導の本格的ないちご育種の始まり
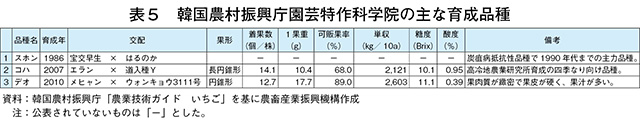
韓国で日本品種が多く栽培される中、韓国農村振興庁園芸特作科学院(旧園芸試験場)が1970年代から本格的にいちご育種を開始し、86年に日本の「宝交早生」と「はるのか」を交配し、炭疽病抵抗性品種「スホン」を育成した。その後も同院は、2007年に「コハ」を、10年には「デオ」を育成するなどした(表5)。
ウ いちご産地の公立研究機関による活発な国産品種の育種
2023年のいちご生産量で韓国第2位の忠清南道の中でも、南部の論山市は、同年のいちご生産量が全国の市・郡別生産量第1位となる2万8232トンであった。これは、忠清南道の生産量(3万3597トン)の84%、全国(15万9475トン)のそれの18%を占めており、論山市は「韓国のいちご首都」と呼ばれている。
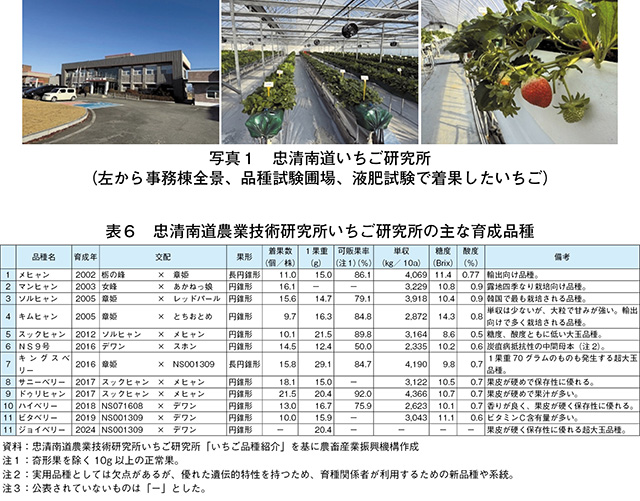
忠清南道農業技術研究所は1994年、栽培技術研究と育種を目的に作物別研究機関のいちご研究所(旧 論山いちご試験場。以下「いちご研」という)を論山市に開設した(写真1)。いちご研は、これまでの主要品種であった日本品種を国産品種に置き換えるべく(注5)、日本品種や国産品種などの交配を重ね、2002年、日本品種の「栃の峰」と「章姫」を交配した「メヒャン」を育成した。さらに05年、日本品種の「章姫」と「レッドパール」を交配した「ソルヒャン」を育成したことで、いちご品種の国産化が一気に進み、全国的にいちご研の品種が栽培されるようになった。いちご研は、その後も独自育成品種の交配を重ねて多くの品種を育成し、24年には国産品種の「NS001309」と「デワン」を交配し、超大玉品種の「ジョイベリー」を育成した(表6)。
(注5)韓国は、日本のいちご品種を商業栽培する上でロイヤリティ(栽培における権利使用料)を支払う必要があったことから、国産品種の育成が急務となっていた。なお、海外における日本品種の栽培権利などに関しては、機構広報誌『alic』vol34.2017年11月号「海外における品種登録の推進について」(https://www.alic.go.jp/koho/kikaku03_001040.html)をご参照ください。
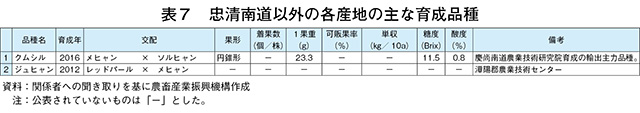
他の主産地でも、公立研究機関がいちご育種を進めており、国内第1位の慶尚南道(農業技術研究院)、同3位の全羅南道(潭陽郡農業技術センター)においても生産者、消費者などから支持される品種を育成している(表7)。
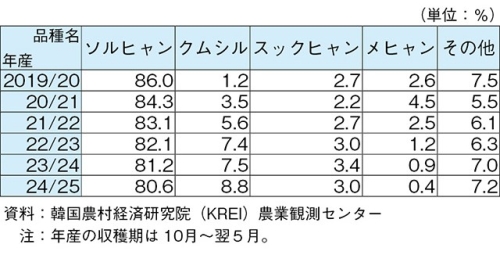
韓国農村経済研究院(KREI)のOUTLOOK2025(農業の見通し)によると、韓国国内のいちご栽培品種全体の約8割はソルヒャンだが、徐々に減少傾向にある(表8)。
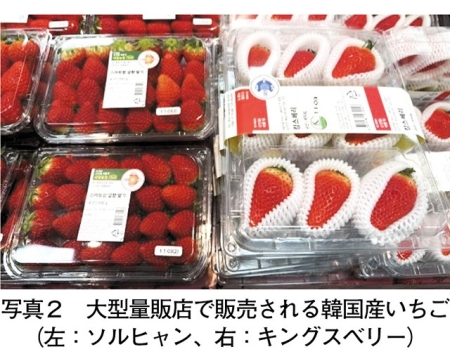
ソルヒャンは多収の耐病性品種で生産者からの支持は高いが、クムシルやキングスベリーなどソルヒャンより新しい品種への転換を志向する生産者も増えており、引き続きソルヒャンの割合の減少が見込まれる(写真2)。
ア 日本品種が主力だった韓国のいちご
商業栽培開始後の韓国では、日本や米国の品種が中心に栽培されてきた。韓国におけるいちごの育種は、1960年代に国立ソウル大学農学部が「大学1号」を育成したことで始まった。しかし、大学1号は着色が悪く、空洞果発生が多い上、軟果皮で貯蔵性や輸送性が悪かったため、70年代には米国品種の「ダナー」や日本品種の「はるのか」などに置き換えられた。
日本から導入された主な品種は、「はるのか」のほか「宝交早生」、「レッドパール」、「章姫」、「とちおとめ」、「さちのか」などが挙げられ、これらはその後の韓国のいちご育種に大きな影響を与えた。
イ 韓国における国主導の本格的ないちご育種の始まり
韓国で日本品種が多く栽培される中、韓国農村振興庁園芸特作科学院(旧園芸試験場)が1970年代から本格的にいちご育種を開始し、86年に日本の「宝交早生」と「はるのか」を交配し、炭疽病抵抗性品種「スホン」を育成した。その後も同院は、2007年に「コハ」を、10年には「デオ」を育成するなどした(表5)。
ウ いちご産地の公立研究機関による活発な国産品種の育種
2023年のいちご生産量で韓国第2位の忠清南道の中でも、南部の論山市は、同年のいちご生産量が全国の市・郡別生産量第1位となる2万8232トンであった。これは、忠清南道の生産量(3万3597トン)の84%、全国(15万9475トン)のそれの18%を占めており、論山市は「韓国のいちご首都」と呼ばれている。
忠清南道農業技術研究所は1994年、栽培技術研究と育種を目的に作物別研究機関のいちご研究所(旧 論山いちご試験場。以下「いちご研」という)を論山市に開設した(写真1)。いちご研は、これまでの主要品種であった日本品種を国産品種に置き換えるべく(注5)、日本品種や国産品種などの交配を重ね、2002年、日本品種の「栃の峰」と「章姫」を交配した「メヒャン」を育成した。さらに05年、日本品種の「章姫」と「レッドパール」を交配した「ソルヒャン」を育成したことで、いちご品種の国産化が一気に進み、全国的にいちご研の品種が栽培されるようになった。いちご研は、その後も独自育成品種の交配を重ねて多くの品種を育成し、24年には国産品種の「NS001309」と「デワン」を交配し、超大玉品種の「ジョイベリー」を育成した(表6)。
(注5)韓国は、日本のいちご品種を商業栽培する上でロイヤリティ(栽培における権利使用料)を支払う必要があったことから、国産品種の育成が急務となっていた。なお、海外における日本品種の栽培権利などに関しては、機構広報誌『alic』vol34.2017年11月号「海外における品種登録の推進について」(https://www.alic.go.jp/koho/kikaku03_001040.html)をご参照ください。
他の主産地でも、公立研究機関がいちご育種を進めており、国内第1位の慶尚南道(農業技術研究院)、同3位の全羅南道(潭陽郡農業技術センター)においても生産者、消費者などから支持される品種を育成している(表7)。
韓国農村経済研究院(KREI)のOUTLOOK2025(農業の見通し)によると、韓国国内のいちご栽培品種全体の約8割はソルヒャンだが、徐々に減少傾向にある(表8)。
ソルヒャンは多収の耐病性品種で生産者からの支持は高いが、クムシルやキングスベリーなどソルヒャンより新しい品種への転換を志向する生産者も増えており、引き続きソルヒャンの割合の減少が見込まれる(写真2)。
3 韓国国内のいちご流通
(1)国内向けが多い韓国いちご
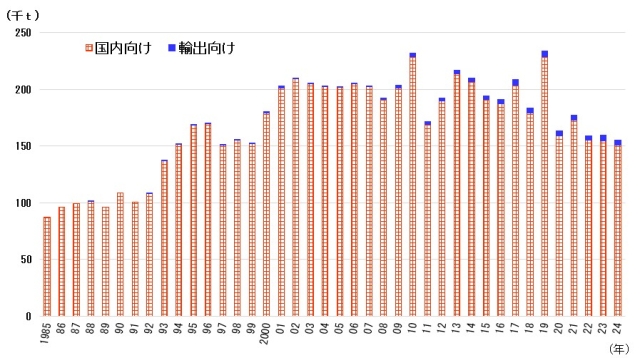
韓国のいちごは、日本よりも若干輸出比率は高いものの、ほとんどが国内流通であり、2024年は生産量の97%を国内向けが占めた(図5)。
(2)大型量販店などにおけるいちごの販売状況
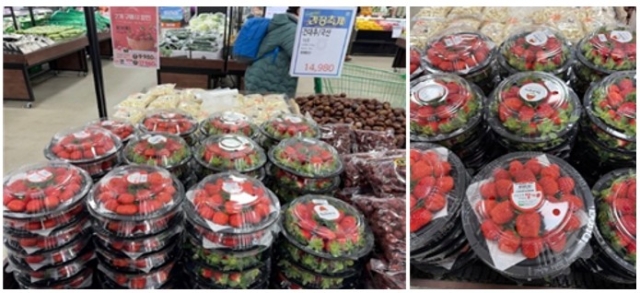
いちごは幅広い層が好む果実的野菜のため、一季なり作型の収穫期には、大型量販店が売場面積を広く確保し、品種ごとのSKU(注6)構成で積極的に販売している(写真3)。現地報道によると、2022年以降、韓国の大手大型量販店3社(注7)における国産および輸入果実(果実的野菜を含む)の販売額は、各社ともいちごが第1位となった。この要因として現地関係者などは、1)性別、家族構成、年齢層などに関係なく人気があること、2)りんごのように皮をむく必要がないこと、3)多様な国産品種の販売で消費者がそれぞれの嗜好に合った品種を選択できること-を挙げている。
(注6)Stock Keeping Unitの略で、商品を管理する際の最小管理単位。野菜では、一つの品目(アイテム)を品種、規格、梱包形態、梱包量などに細分化している。
(注7)Eマート、ロッテマートおよびホームプラス。
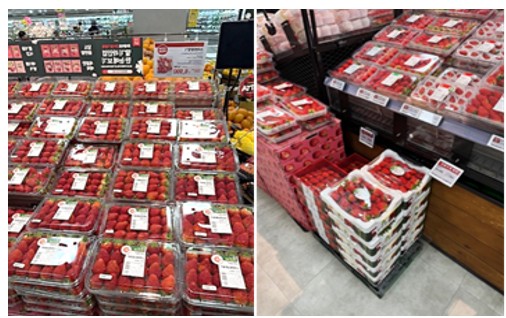
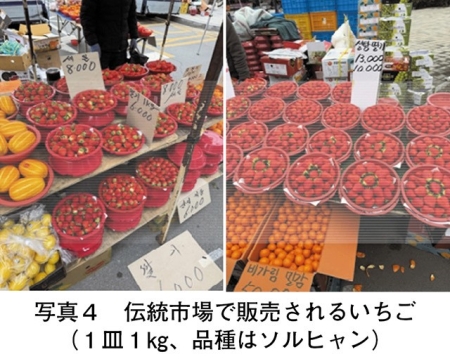
 青果店や産地の伝統市場(青空市場など)でも、いちごは多く販売されている。伝統市場の販売形態は、大型量販店などの500gパックではなく1皿1kg、品種は国内で最も栽培されているソルヒャンが多く、2規格程度の品ぞろえとなっている(写真4)。
(3)加工・業務用向けで増加する輸入冷凍いちご
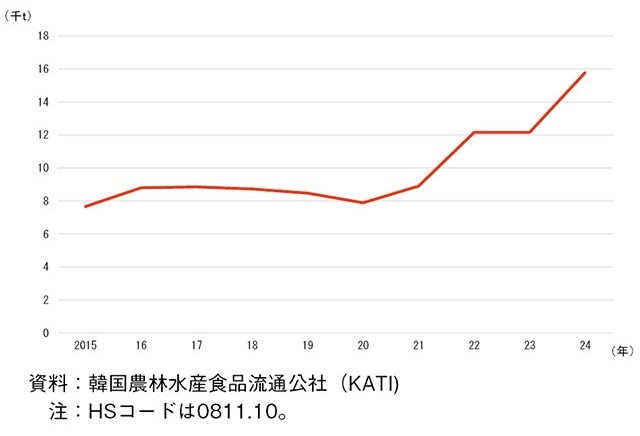
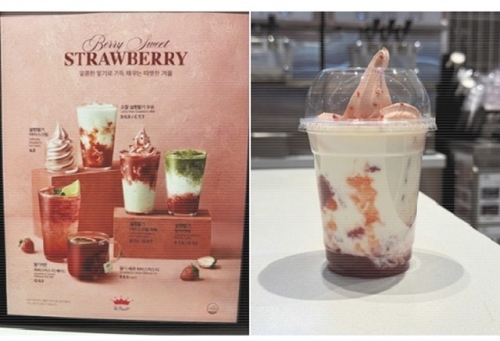
韓国のいちご消費市場において、家計消費向けは国産品中心だが、飲食店などで使用する加工・業務用向けでは、輸入品が増加している。輸入品で最も多い冷凍いちごの輸入量を見ると、2021年までは8000t前後で推移していたが、22年には1万t台に増加し、24年は、国産品の不作傾向もあり、前年比30%増の1万5791tとなった(図6)。現地報道や韓国農林水産食品流通公社によると、SNS(インターネット交流サイト)で韓国式いちごミルクが人気となったことから、個人ブログなどで冷凍いちご使用のレシピが多く公開されたことに加え、カフェなど飲食事業者がメニューに追加したことによる需要の高まりから、冷凍いちご輸入量が増加しているとのことである(写真5)。
韓国のいちごは、日本よりも若干輸出比率は高いものの、ほとんどが国内流通であり、2024年は生産量の97%を国内向けが占めた(図5)。
(2)大型量販店などにおけるいちごの販売状況
いちごは幅広い層が好む果実的野菜のため、一季なり作型の収穫期には、大型量販店が売場面積を広く確保し、品種ごとのSKU(注6)構成で積極的に販売している(写真3)。現地報道によると、2022年以降、韓国の大手大型量販店3社(注7)における国産および輸入果実(果実的野菜を含む)の販売額は、各社ともいちごが第1位となった。この要因として現地関係者などは、1)性別、家族構成、年齢層などに関係なく人気があること、2)りんごのように皮をむく必要がないこと、3)多様な国産品種の販売で消費者がそれぞれの嗜好に合った品種を選択できること-を挙げている。
(注6)Stock Keeping Unitの略で、商品を管理する際の最小管理単位。野菜では、一つの品目(アイテム)を品種、規格、梱包形態、梱包量などに細分化している。
(注7)Eマート、ロッテマートおよびホームプラス。
(3)加工・業務用向けで増加する輸入冷凍いちご
韓国のいちご消費市場において、家計消費向けは国産品中心だが、飲食店などで使用する加工・業務用向けでは、輸入品が増加している。輸入品で最も多い冷凍いちごの輸入量を見ると、2021年までは8000t前後で推移していたが、22年には1万t台に増加し、24年は、国産品の不作傾向もあり、前年比30%増の1万5791tとなった(図6)。現地報道や韓国農林水産食品流通公社によると、SNS(インターネット交流サイト)で韓国式いちごミルクが人気となったことから、個人ブログなどで冷凍いちご使用のレシピが多く公開されたことに加え、カフェなど飲食事業者がメニューに追加したことによる需要の高まりから、冷凍いちご輸入量が増加しているとのことである(写真5)。
4 韓国のいちご輸出
(1)輸出の動向
韓国は、農産物貿易の自由化に対応した施設園芸産業の育成と輸出振興を図ってきた。いちごは1980年代にも少量の輸出実績があったものの、本格的な輸出は90年代後半からであり、日本から導入した「レッドパール」を対日輸出したことで始まった。日本が2003年に食品衛生法を改正し、残留物質基準をそれまでのネガティブリスト(NL)(注8)からポジティブリスト(PL)(注9)に変更したこと、さらに「レッドパール」の許諾使用料問題などにより、同年の対日輸出量は261t(前年比65%減)と大幅に減少した(図7)。
(注8)原則として規制が無く、規制する物質をリスト化し(ネガティブリスト)、リストに記載された物質のみに残留基準を設定し、リストに記載がない物質については残留基準などがない仕組み。
(注9)残留を認める物質をリスト化し(ポジティブリスト)、それ以外は原則として規制する仕組み。
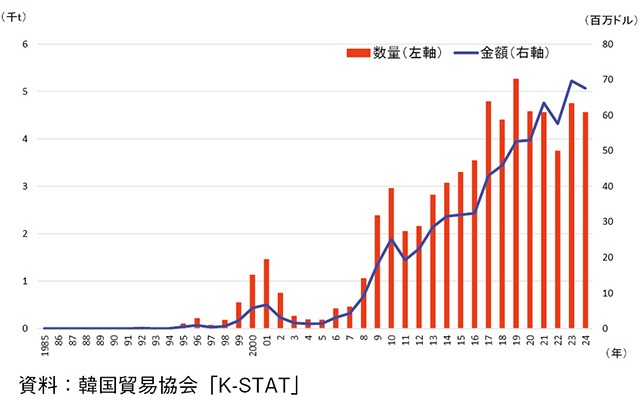
対日輸出量減少後は、国産品種の育成による輸出品種との置き換えや、香港、シンガポールなど輸出先の開拓と多様化により、06年以降は輸出量が増加に転じた。新型コロナウイルス感染症(COVID-19)感染拡大前の19年には豊作で生産量が増加し、輸出量は前年比20%増の5259トンとなった。
20年以降は、22年には、栽培面積減少や天候不順などによる作柄悪化で輸出量は3000トン台に減少したが、その後は再び4000トン台後半に回復した。
(2)いちご輸出に対する政府などの支援
ア 手厚い補助事業の実施
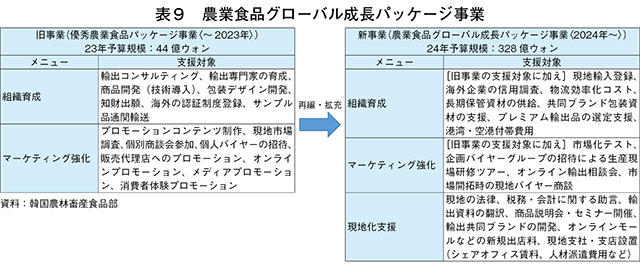
国および地方自治体は、いちご輸出に対し、韓国農林水産食品流通公社(aT)を通じて輸出企業などに物流コストの一部を補助し(直近では2023年で終了したaTによる「輸出農産物物流コスト支援事業」(注10)〈以下「支援事業」という〉など)、輸出意欲を高めてきた。また、韓国農林畜産食品部(MAFRA)は、aTを通じて、「優秀農業食品パッケージ事業」(以下「旧事業」という)により輸出組織育成と同組織のマーケティング強化を図ってきた。
支援事業は終了したものの、MAFRAは、24年から旧事業を再編・拡充した「農業食品グローバル成長パッケージ事業」(以下「新事業」という)を措置した。新事業では、旧事業の2メニューに現地化支援を加え、支援対象も物流効率化コストや市場化テストなど新たに17項目を追加した32項目とするなど、手厚い支援を行っている(表9)。
(注10)野菜、果実、菌茸、花き、キムチ、高麗人参、畜産物、酒類、ソース、茶、米加工品、穀物およびその他加工品の13種の農産物を輸出する企業などに対し、物流コストの15%(国:5%、地方:10%)を支援する単年度補助事業。同事業終了の経緯については、(注2)と同レポートをご参照ください。
イ 輸出統合組織K-Berryによる統一ブランド構築と品質の均一化
韓国における農産物の輸出に関しては、政府主導で一元出荷を行う輸出統合組織(注11)の育成が進められており、いちごについても、2019年に生産者と輸出業者の共同でK-Berry(以下「KB」という)が設立された。
KBは25年現在、48生産者団体と38輸出業者が加入しており、輸出向けいちごの96%がKBを経由している。KBは、韓国産の品質均一化として、1)輸出先の農薬使用基準による防除指導、2)一元的トレーサビリティ管理、3)統一ブランド管理、4)ERP(注12)システムによる全出荷団体の健全経営と競争力強化を目的とした一元的企画管理-を行っている。
23年の支援事業終了を受け、それまで各輸出業者が行っていた航空会社との輸送単価交渉をKBが一元的に行うことで、引き続き安価な輸送単価を実現している。
(注11)輸出業者が母体となった一元的な輸出組織。生産農家と相互拘束力のある契約を締結し、輸出統合組織が主体となり、指定品種、栽培・収穫、選別、包装、輸出、品質管理などの基準を定めるほか、輸出(販売)代金精算、農家教育などの付帯業務を実施することで、輸出農畜産物の競争力を高めて輸出拡大を目指している。
(注12)Enterprise Resource Planning(企業資源計画)の略。生産管理、資材購買管理、資材など在庫管理、出荷販売管理、会計管理などを一元管理し、有効活用すること。
ウ COVID-19による物流混乱時期にはいちご専用便の措置も
2020年の世界的なCOVID-19拡大は、ヒトやモノの移動にも影響を及ぼした。鮮度重視のいちごは航空便で輸出されるが、COVID-19拡大による移動制限で減便され、限られた航空便はワクチン輸送などを優先したため、輸出向けいちごの国内滞留が問題となった。これを受け、MAFRA、aTおよびKBは、大韓航空の協力を得て、同年12月から21年4月までの輸出最盛期に、シンガポール行きのいちご専用便を運航した(旅客機を活用して週4便運航、期間中に959トン輸送)。
21年も国際物流が停滞したことから、シンガポール行きに加え、香港行きの専用便も運航し、円滑ないちご輸出を支援した(シンガポール行きは週5便運航、香港行きは毎日2便、期間中に1584t輸送)。なお、国際物流の正常化により、25年現在は実施していない。
(3)韓国産いちごの主な輸出先
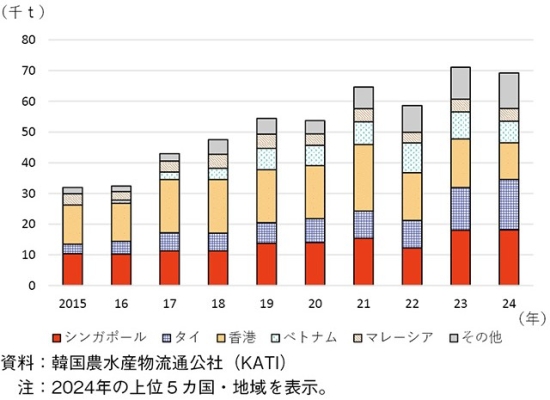
韓国産いちごは、2024年時点で26カ国・地域に輸出されている。中でもアジア、特にシンガポール、タイおよび香港への輸出量が多く、輸出量に占めるこれら3輸出先の比率は、17年までは約8割、18年以降は低下したものの、依然として7割前後を占めている(図8)。
(4)いちご輸出の課題
輸出量が伸長した韓国産いちごだが、2022年まで輸出先第1位だった香港では、安価で品質が向上した中国産が増加しており、中国産の品質がさらに向上した場合、韓国産の脅威になることが懸念されている。また、物価高の香港では、消費者が日本などの海外や中国本土で消費行動を行う「北上消費」と呼ばれる現象で域内消費が鈍化しているため、韓国にとって最も近い輸出先である香港への輸出依存度を下げることが求められている。
輸出量が増加している東南アジアでも、中国産が将来的に競合する可能性があること、また、ベトナムのように、国産いちごの生産量増加や品質向上から、輸出先におけるいちご消費市場の国産比率が高まることなどにより、韓国産いちごの輸入の縮小が危惧されている。
東南アジアは、経済発展で所得が向上しているが、KBなどは今般の不安定な世界情勢の影響がいちご消費鈍化につながることを危惧している。
韓国は、農産物貿易の自由化に対応した施設園芸産業の育成と輸出振興を図ってきた。いちごは1980年代にも少量の輸出実績があったものの、本格的な輸出は90年代後半からであり、日本から導入した「レッドパール」を対日輸出したことで始まった。日本が2003年に食品衛生法を改正し、残留物質基準をそれまでのネガティブリスト(NL)(注8)からポジティブリスト(PL)(注9)に変更したこと、さらに「レッドパール」の許諾使用料問題などにより、同年の対日輸出量は261t(前年比65%減)と大幅に減少した(図7)。
(注8)原則として規制が無く、規制する物質をリスト化し(ネガティブリスト)、リストに記載された物質のみに残留基準を設定し、リストに記載がない物質については残留基準などがない仕組み。
(注9)残留を認める物質をリスト化し(ポジティブリスト)、それ以外は原則として規制する仕組み。
対日輸出量減少後は、国産品種の育成による輸出品種との置き換えや、香港、シンガポールなど輸出先の開拓と多様化により、06年以降は輸出量が増加に転じた。新型コロナウイルス感染症(COVID-19)感染拡大前の19年には豊作で生産量が増加し、輸出量は前年比20%増の5259トンとなった。
20年以降は、22年には、栽培面積減少や天候不順などによる作柄悪化で輸出量は3000トン台に減少したが、その後は再び4000トン台後半に回復した。
(2)いちご輸出に対する政府などの支援
ア 手厚い補助事業の実施
国および地方自治体は、いちご輸出に対し、韓国農林水産食品流通公社(aT)を通じて輸出企業などに物流コストの一部を補助し(直近では2023年で終了したaTによる「輸出農産物物流コスト支援事業」(注10)〈以下「支援事業」という〉など)、輸出意欲を高めてきた。また、韓国農林畜産食品部(MAFRA)は、aTを通じて、「優秀農業食品パッケージ事業」(以下「旧事業」という)により輸出組織育成と同組織のマーケティング強化を図ってきた。
支援事業は終了したものの、MAFRAは、24年から旧事業を再編・拡充した「農業食品グローバル成長パッケージ事業」(以下「新事業」という)を措置した。新事業では、旧事業の2メニューに現地化支援を加え、支援対象も物流効率化コストや市場化テストなど新たに17項目を追加した32項目とするなど、手厚い支援を行っている(表9)。
(注10)野菜、果実、菌茸、花き、キムチ、高麗人参、畜産物、酒類、ソース、茶、米加工品、穀物およびその他加工品の13種の農産物を輸出する企業などに対し、物流コストの15%(国:5%、地方:10%)を支援する単年度補助事業。同事業終了の経緯については、(注2)と同レポートをご参照ください。
イ 輸出統合組織K-Berryによる統一ブランド構築と品質の均一化
韓国における農産物の輸出に関しては、政府主導で一元出荷を行う輸出統合組織(注11)の育成が進められており、いちごについても、2019年に生産者と輸出業者の共同でK-Berry(以下「KB」という)が設立された。
KBは25年現在、48生産者団体と38輸出業者が加入しており、輸出向けいちごの96%がKBを経由している。KBは、韓国産の品質均一化として、1)輸出先の農薬使用基準による防除指導、2)一元的トレーサビリティ管理、3)統一ブランド管理、4)ERP(注12)システムによる全出荷団体の健全経営と競争力強化を目的とした一元的企画管理-を行っている。
23年の支援事業終了を受け、それまで各輸出業者が行っていた航空会社との輸送単価交渉をKBが一元的に行うことで、引き続き安価な輸送単価を実現している。
(注11)輸出業者が母体となった一元的な輸出組織。生産農家と相互拘束力のある契約を締結し、輸出統合組織が主体となり、指定品種、栽培・収穫、選別、包装、輸出、品質管理などの基準を定めるほか、輸出(販売)代金精算、農家教育などの付帯業務を実施することで、輸出農畜産物の競争力を高めて輸出拡大を目指している。
(注12)Enterprise Resource Planning(企業資源計画)の略。生産管理、資材購買管理、資材など在庫管理、出荷販売管理、会計管理などを一元管理し、有効活用すること。
ウ COVID-19による物流混乱時期にはいちご専用便の措置も
2020年の世界的なCOVID-19拡大は、ヒトやモノの移動にも影響を及ぼした。鮮度重視のいちごは航空便で輸出されるが、COVID-19拡大による移動制限で減便され、限られた航空便はワクチン輸送などを優先したため、輸出向けいちごの国内滞留が問題となった。これを受け、MAFRA、aTおよびKBは、大韓航空の協力を得て、同年12月から21年4月までの輸出最盛期に、シンガポール行きのいちご専用便を運航した(旅客機を活用して週4便運航、期間中に959トン輸送)。
21年も国際物流が停滞したことから、シンガポール行きに加え、香港行きの専用便も運航し、円滑ないちご輸出を支援した(シンガポール行きは週5便運航、香港行きは毎日2便、期間中に1584t輸送)。なお、国際物流の正常化により、25年現在は実施していない。
(3)韓国産いちごの主な輸出先
韓国産いちごは、2024年時点で26カ国・地域に輸出されている。中でもアジア、特にシンガポール、タイおよび香港への輸出量が多く、輸出量に占めるこれら3輸出先の比率は、17年までは約8割、18年以降は低下したものの、依然として7割前後を占めている(図8)。
23年以降、それまで第1位だった香港向けが減少したのに対して、第2位だったシンガポール向けが増加し、24年は香港向けがさらに減少して第3位のタイ向けが増加した。16年から輸出が始まったベトナムは、韓国との経済的、人的交流が盛んな国であり、24年には16年比で6.7倍の6985トンとなり、第4位と躍進した。タイやベトナムなどの東南アジア諸国向けが多い要因として、経済発展によるいちご消費市場の拡大に加え、韓国・ASEAN自由貿易協定や地域的な包括的経済連携(RCEP)協定による関税の引き下げや撤廃によるものが大きい。25年2月には、17年から始まったブラジルとの防疫交渉が妥結したことで、MAFRAは同国への輸出に向けた検疫ガイドラインの策定を開始するとした。
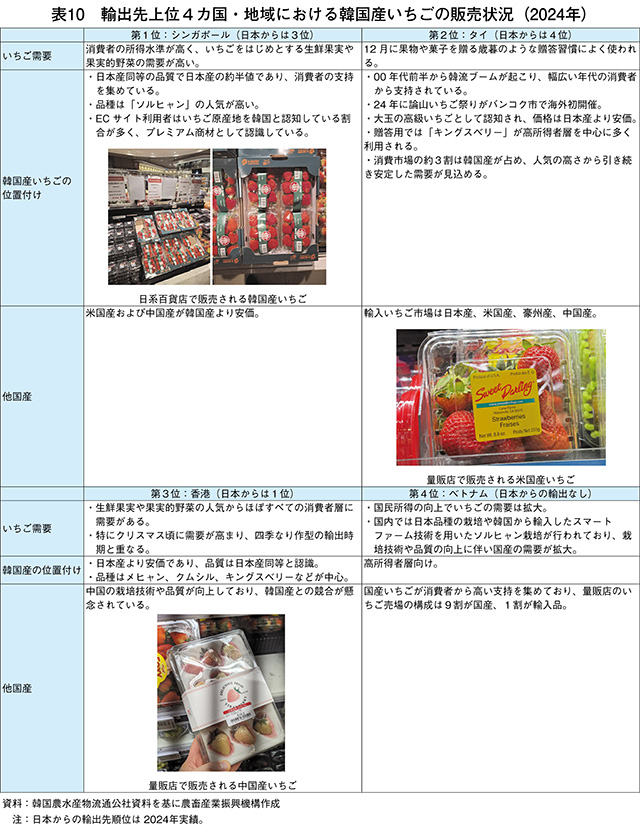
輸出先において韓国産は、日本産と併売されることが多い。KBの分析によると、日本産は少量高価格戦略による百貨店、日系量販店での販売が中心であるのに対し、韓国産は大型量販店で日本産より一段下の価格で販売しているため、競合しにくいとしている。このため、韓国産は日本産よりも米国産、中国産などの安価な輸入いちごや、輸出先の国内産と競合するとのことである(表10)。
(4)いちご輸出の課題
輸出量が伸長した韓国産いちごだが、2022年まで輸出先第1位だった香港では、安価で品質が向上した中国産が増加しており、中国産の品質がさらに向上した場合、韓国産の脅威になることが懸念されている。また、物価高の香港では、消費者が日本などの海外や中国本土で消費行動を行う「北上消費」と呼ばれる現象で域内消費が鈍化しているため、韓国にとって最も近い輸出先である香港への輸出依存度を下げることが求められている。
輸出量が増加している東南アジアでも、中国産が将来的に競合する可能性があること、また、ベトナムのように、国産いちごの生産量増加や品質向上から、輸出先におけるいちご消費市場の国産比率が高まることなどにより、韓国産いちごの輸入の縮小が危惧されている。
東南アジアは、経済発展で所得が向上しているが、KBなどは今般の不安定な世界情勢の影響がいちご消費鈍化につながることを危惧している。
5 おわりに
輸出農産物の育成を図ってきた韓国では、いちご生産量は日本よりわずかに少ない程度だが、人口規模が日本の半分程度であることもあり、その輸出量は日本に比べ2倍程度となっている。輸出先は日本同様にアジア地域が中心で、日本産いちごとほぼ同品質ながら、一段安価な位置付けであった。これは、日本産が高級いちごとして百貨店や日系量販店を中心とした販売であるのに対し、韓国産は大型量販店などを中心とした販売で、日本産との棲み分けを図りつつ販路を拡大させてきたことがある。
順調に輸出量が増加してきた韓国産いちごだが、輸出先によっては品質が向上している中国産との競合が問題となっている。さらに、ベトナムのように、韓国がスマートファーム技術パッケージやいちご品種を輸出したことで、輸出先において国産品の生産量が増加し、現地のいちご消費市場での国産品比率が高まり、輸入品需要が減少することが危惧されている。
日本産いちごは輸出量が増加していることから、輸出先での販売戦略や需要拡大に資する検討材料として、韓国産いちごの取り組みについて引き続き注視していきたい。
順調に輸出量が増加してきた韓国産いちごだが、輸出先によっては品質が向上している中国産との競合が問題となっている。さらに、ベトナムのように、韓国がスマートファーム技術パッケージやいちご品種を輸出したことで、輸出先において国産品の生産量が増加し、現地のいちご消費市場での国産品比率が高まり、輸入品需要が減少することが危惧されている。
日本産いちごは輸出量が増加していることから、輸出先での販売戦略や需要拡大に資する検討材料として、韓国産いちごの取り組みについて引き続き注視していきたい。