ホーム > 野菜 > 野菜の情報 > 中国えだまめ産業の最新動向 ―主要産地の生産実態と国内・輸出市場の変化―
海外情報 野菜情報 2026年11月号
中国えだまめ産業の最新動向 ―主要産地の生産実態と国内・輸出市場の変化―


調査情報部
- 記事のPDFをダウンロード
 [2.5MB]
【要約】
日本におけるえだまめの主要輸入先として、中国の黒竜江省や江蘇省を中心に生産拡大が進んでいる。一方で、人件費の上昇や連作障害への対応が課題となっている。同国内の市場では健康志向を背景に需要が拡大し、販売チャネルや商品の多様化が進展している。輸出では冷凍えだまめや即食商品、高付加価値商品の開発が進んでおり、今後の動向が注目される。
1 はじめに
中国は、日本の輸入野菜(注1)の58%(2025年、数量ベース)を占める最大の輸入先であり、同国の生産動向は、わが国の野菜需給に大きく影響する。
24年の日本のえだまめ供給量(国内収穫量+輸入量)は12万3111トンであり、うち輸入量(生鮮および冷凍)は6万4911トンである(供給量に占める輸入の割合は約5割)。輸入先別に見ると、その約4割が中国からである(図1)。輸入えだまめは、国産品よりも価格優位性が高く、これまで居酒屋などの業務用需要を中心に流通してきたが、近年は量販店などの家庭用としての需要も増加している。
本稿では、中国のえだまめの主要生産地である黒竜江省および江蘇省での聞き取りを中心とした調査結果について、統計データと併せて報告する。
なお、本稿中の為替レートは、1中国元=23.75円(注2)を使用した。
(注1)輸入野菜は、生鮮野菜、冷凍野菜、塩蔵等野菜、乾燥野菜、酢調製野菜、トマト加工品、その他調製野菜およびその他の野菜を指す。
(注2)三菱UFJリサーチ&コンサルティング株式会社「月末・月央平均為替相場」の26年9月末日TTS相場。
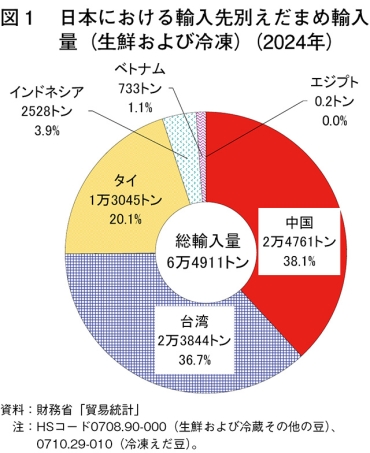
24年の日本のえだまめ供給量(国内収穫量+輸入量)は12万3111トンであり、うち輸入量(生鮮および冷凍)は6万4911トンである(供給量に占める輸入の割合は約5割)。輸入先別に見ると、その約4割が中国からである(図1)。輸入えだまめは、国産品よりも価格優位性が高く、これまで居酒屋などの業務用需要を中心に流通してきたが、近年は量販店などの家庭用としての需要も増加している。
本稿では、中国のえだまめの主要生産地である黒竜江省および江蘇省での聞き取りを中心とした調査結果について、統計データと併せて報告する。
なお、本稿中の為替レートは、1中国元=23.75円(注2)を使用した。
(注1)輸入野菜は、生鮮野菜、冷凍野菜、塩蔵等野菜、乾燥野菜、酢調製野菜、トマト加工品、その他調製野菜およびその他の野菜を指す。
(注2)三菱UFJリサーチ&コンサルティング株式会社「月末・月央平均為替相場」の26年9月末日TTS相場。
2 日本のえだまめの需給動向
(1)生産状況
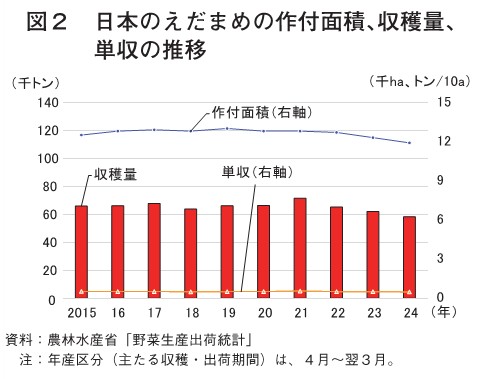
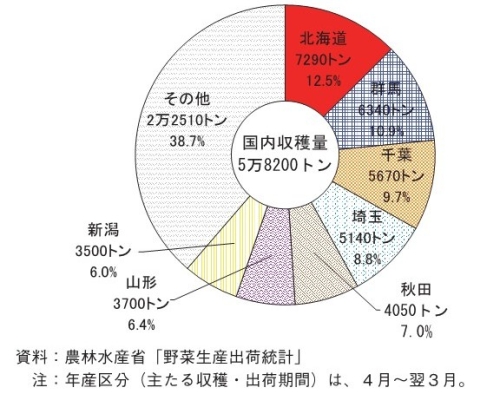
日本のえだまめ生産の状況を見ると、夏場の高温や天候不順の影響を受け、作付面積や収穫量は減少傾向で推移している。2024年産(4月~翌3月)の作付面積は、1万1900ヘクタール(前年比3.3%減)、収穫量は5万8200トン(同6.1%減)といずれも減少した(図2)。
(2)輸入動向
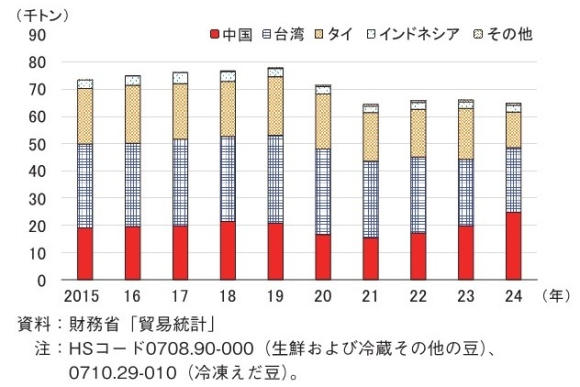
直近10年間のえだまめ(生鮮および冷凍)の輸入量を見ると、新型コロナウイルス感染症(COVID-19)の拡大以降、居酒屋などの外食需要の減退もあり輸入が減少し、21年以降は6万5000トン前後で推移している(図4)。
24年のえだまめの輸入量のうち、全体の9割以上を占める冷凍えだまめが6万4831トン(前年比1.7%減)とわずかに減少した。
(3)平均取引価格
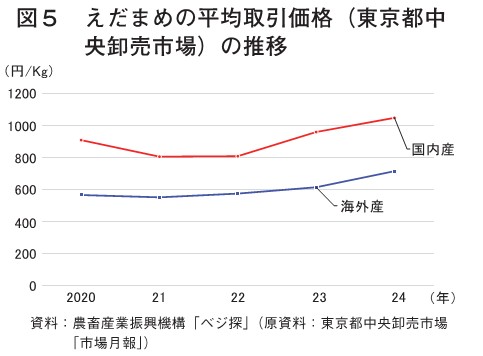
東京都中央卸売市場におけるえだまめの平均取引価格を見ると、国内産は1キログラム当たり800~1000円程度で推移している。23年以降は、COVID-19収束後の需要回復や、記録的な猛暑と干ばつによる生育不良などの影響により、価格が上昇傾向にある。
一方、海外産は同600~800円程度で国内産の価格を34%程度下回っている(図5)。ただし、近年は為替相場の影響に加え、主要輸入先である中国や台湾での内需拡大、さらには欧米を中心に「edamame」がヘルシーフードとして定着し需要が伸びていることなどから、輸入価格は21年以降、年々上昇傾向にある。
日本のえだまめ生産の状況を見ると、夏場の高温や天候不順の影響を受け、作付面積や収穫量は減少傾向で推移している。2024年産(4月~翌3月)の作付面積は、1万1900ヘクタール(前年比3.3%減)、収穫量は5万8200トン(同6.1%減)といずれも減少した(図2)。
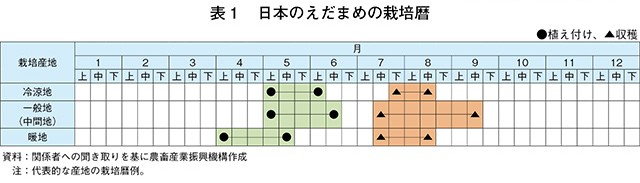
えだまめ栽培は、いずれの産地でも春ごろに植え付けをして、夏から秋に収穫されている(表1)。生育適温は20~25度で、北海道から九州まで日本全国で生産されている(図3)。
えだまめは収穫適期が短く、収穫して半日ほど置くと甘みが半減してしまうことなどから、有利な自然環境と広大な農地で機械化が進む北海道や、新鮮なうちに東京などの大消費地の市場へ出荷できる関東地方での生産が多い。
えだまめは収穫適期が短く、収穫して半日ほど置くと甘みが半減してしまうことなどから、有利な自然環境と広大な農地で機械化が進む北海道や、新鮮なうちに東京などの大消費地の市場へ出荷できる関東地方での生産が多い。
(2)輸入動向
直近10年間のえだまめ(生鮮および冷凍)の輸入量を見ると、新型コロナウイルス感染症(COVID-19)の拡大以降、居酒屋などの外食需要の減退もあり輸入が減少し、21年以降は6万5000トン前後で推移している(図4)。
24年のえだまめの輸入量のうち、全体の9割以上を占める冷凍えだまめが6万4831トン(前年比1.7%減)とわずかに減少した。
(3)平均取引価格
東京都中央卸売市場におけるえだまめの平均取引価格を見ると、国内産は1キログラム当たり800~1000円程度で推移している。23年以降は、COVID-19収束後の需要回復や、記録的な猛暑と干ばつによる生育不良などの影響により、価格が上昇傾向にある。
一方、海外産は同600~800円程度で国内産の価格を34%程度下回っている(図5)。ただし、近年は為替相場の影響に加え、主要輸入先である中国や台湾での内需拡大、さらには欧米を中心に「edamame」がヘルシーフードとして定着し需要が伸びていることなどから、輸入価格は21年以降、年々上昇傾向にある。
3 中国のえだまめ動向
(1)中国の主産地と生産概況
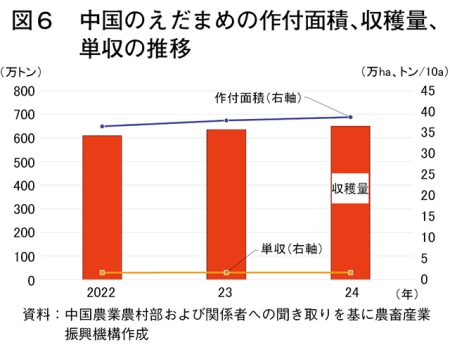
中国は、世界最大のえだまめ生産および消費国であり、栽培面積でも世界首位にある。近年は健康志向の高まりやたんぱく質食品の需要拡大を背景に、えだまめの需要が国内外で増加しており、産地の動向にも注目が集まっている。こうした需要拡大を追い風に、2024年の中国のえだまめ生産量は650万トン(前年比2.4%増)と増加傾向で推移している(図6)。
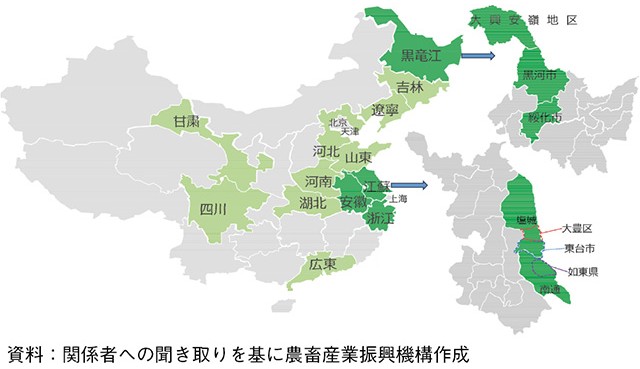
中国のえだまめ栽培の歴史は古く、全国各地で広く生産されているが、主産地としては黒竜江省、江蘇省、安徽省、浙江省などが知られている(図7)。
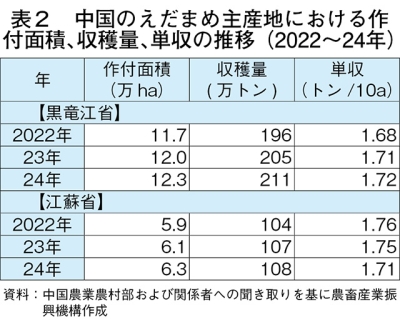
これらのうち国内作付面積の3割を占める黒竜江省では、24年の作付面積は12万3000ヘクタール(前年比2.5%増)、収穫量は211万トン(同2.9%増)と、いずれもわずかに前年を上回った(表2)。
同省では肥沃な黒土と冷涼な気候を背景に、中国最大のえだまめ生産基地となっている。24年は、良好な気候条件や、「広畝二条密植技術」(注3)の普及により収量や品質、作業効率が向上し、収穫量の増加につながった。
国内作付面積の2割弱を占めている江蘇省では、24年の作付面積は6万3000ヘクタール(前年比3.3%増)、収穫量は108万トン(同0.9%増)と、いずれも前年を上回った。同省では、大規模かつ標準化されたえだまめ産地が形成されているほか、行政機関による農薬の精密散布や生物防除などの減農薬技術の普及が進められており、生産性向上と安定生産に寄与している。
また両省のえだまめの単収を見ると、いずれも10アール当たり1.7トン程度と、日本の同0.5トン(注4)の3倍以上となっている。
えだまめ生産の経営形態は、個人農家、合作社(注5)、企業であり、これらの形態が協力し合って生産を行っている。黒竜江省では、個人農家による生産が中心で、平均栽培面積は5~10ムー(約0.34~0.67ヘクタール、1ムー=0.067ヘクタール)である。一方、江蘇省では、個人農家が生産を行い、合作社が統一的な種子供給、栽培技術支援、収穫品の集荷・販売を行っている。
(注3)広い畝に2列の植え溝を設けてえだまめを密植し、作業道を確保しながら栽培密度を高められることが特徴の栽培方法である。単収増加が期待できるほか、冷涼で昼夜の温度差が大きい産地では、適度な株間競争による品質向上効果も期待されている。
(注4)農林水産省「令和6年産野菜生産出荷統計」より。
(注5)地域の指導者などを中心に地元の同業農家が共同で法人を設立するもので、法人に関する制度としては日本の農業協同組合に近い。
(2)主産地の栽培品種および栽培暦
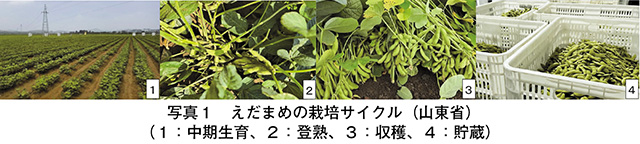
中国では、主に露地栽培とハウス栽培でえだまめが生産されている(写真1)。このうち露地栽培は、栽培面積の約75%を占め、その多くは黒竜江省、安徽省で行われている。一方、江蘇省や浙江省など経済発展の進んだ地域では、早期収穫可能なハウス栽培が中心となっている。
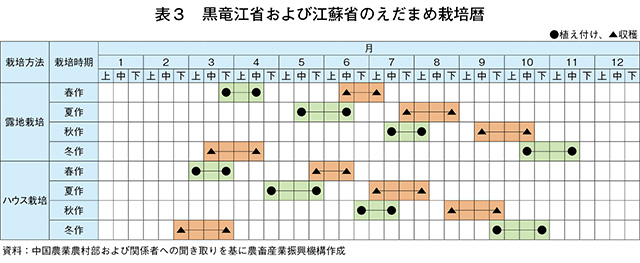
また、えだまめは温度や日照条件の影響を受けやすいため、各地域の気候特性や市場需要に応じて栽培時期が異なる(表3)。黒竜江省では春夏作が中心であるのに対し、江蘇省では春作、夏作、秋作と周年に近い形で栽培が行われている。
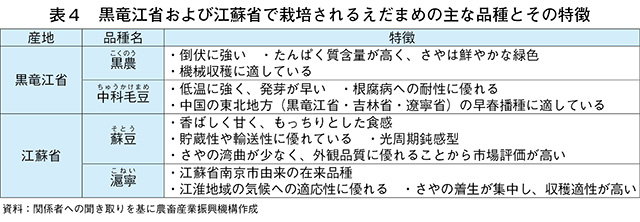
栽培品種は国産品種が中心で、「黒農」や「蘇豆」は輸出向け品種として利用されている(表4)。一方、一部の高級加工用品種では依然として輸入種子への依存が続いているため、同国では国産品種の育成が進められており、その結果、国家大豆産業技術体系の生食用大豆育種の専門家によると、品質や耐病性において日本系品種と同等水準の新品種が育成されるなど、一定の成果を上げているとしている。
(3)栽培コスト
黒竜江省の10アール当たりのえだまめ栽培コスト構成比を見ると、2022年および25年ともに人件費が約30%と最も高く、次いで肥料費が約17%、借地料が約13%を占めた(表5)。また、22年と25年の栽培コスト変動比を見ると、農業機械・器具費を除くほぼ全ての項目で15%前後上昇している。一方、江蘇省では、人件費が約26%と最大の割合を占め、次いで借地料が約19%、肥料費が約10%となった(表6)。22年と25年の栽培コスト変動比を見ると、特に種苗費と農薬費の上昇が目立ち、いずれも約2割増加している。
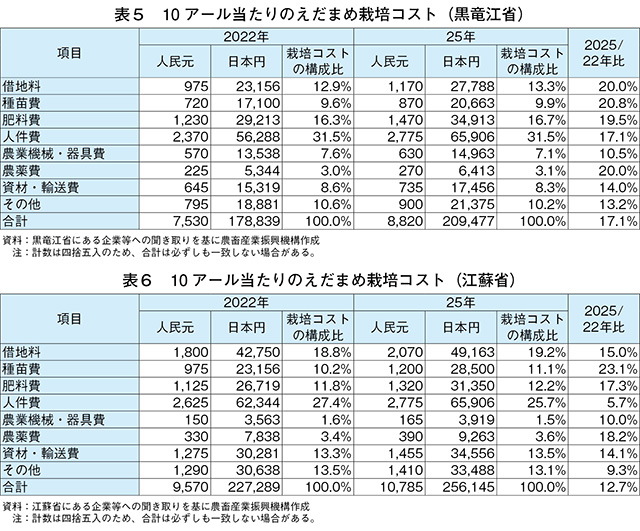
両省に共通して上昇が見られた人件費は、国が定める最低賃金が上昇する中、農村部からより賃金の高い都市部への人材流出で労働需給が逼迫し、減少した人材を補塡・維持するための賃金改定が必要となったためとみられる。特に、えだまめは他の野菜と比較して収穫適期が短く、生食用のさやが傷みやすいため、穀物用コンバインを利用できず、ひとさやずつ手作業で収穫していることから、労働力確保が深刻な問題となっている。一方、肥料費の増加は、肥料原料価格の上昇に加え、高付加価値生産に向けた有機肥料の導入拡大が影響しているとみられる。さらに種苗費については、病害抵抗性や品質向上を目的とした品種開発費が種子価格に反映されているためとみられる。
近年、同国のえだまめ生産では連作障害への対応が課題となっている。主産地では、2年の連作が一般的であるが、土壌中の有害微生物の蓄積や、養分バランスの悪化が生産性低下の要因となっている。現地関係者によると、黒竜江省では、5年以上連作していた圃場もあり、根腐病の発生率上昇や収量低下が確認されている。安徽省でも、3年以上の連作圃場で土壌の酸性化や有効ホウ素含量の低下が報告されている。こうした状況を受け、省政府は輪作体系の導入を推進している。黒竜江省では、「えだまめ-とうもろこし-小麦」の3年輪作モデルの普及が進められ、根腐病発生の抑制や土地利用効率の向上に成果を上げている。一方、安徽省では、枯草菌やトリコデルマ菌剤の施用による土壌微生物環境の改善に加え、有機肥料の投入やわら還元によって土壌有機物含量を高める取り組みが進められている。
また、黒竜江省や江蘇省ではえだまめを活用したアグリツーリズム(観光農業)も展開されており、農産物販売以外の収益機会の創出にも取り組んでいる。
(4)加工コスト(人件費、梱包資材費など)
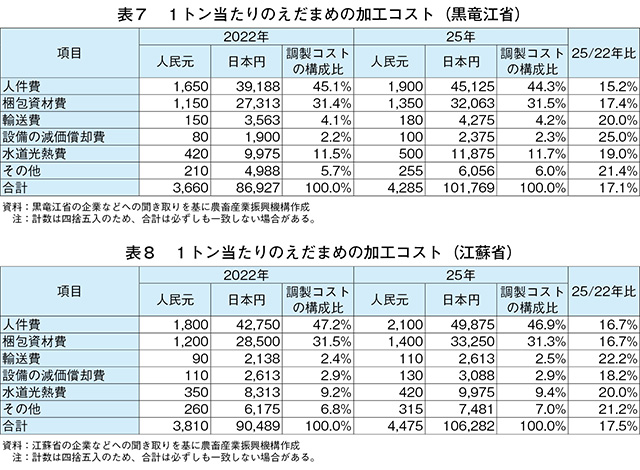
黒竜江省および江蘇省の1トン当たりのえだまめ加工コストについて、2022年と25年を比較すると、すべての項目で増加した(表7、表8)。両省とも加工コストでは人件費の割合が最も高く、22年および25年とも全体の約45%を占めている。これは、栽培コストでの人件費増加と同様に、人材を補塡・維持するために賃金の改定などを行ったことが上昇の要因となっている。また、構成比の約30%を占める梱包資材費は、環境保護政策の影響によりプラスチック包装材料の価格上昇や、生分解資材の導入拡大が増加要因とみられる。さらに、構成比の約10%を占める水道光熱費についても、冷蔵物流や急速冷凍設備での電力使用量の増加に加え、工業用電力料金の上昇や環境配慮型冷房への切り替えがコスト上昇につながっている。
今後の見通しとしては、加工工程の自動化・省人化や環境対応技術の導入が一段と進むとみられる。
(5)有機栽培や認証制度の状況
中国のえだまめ産業では、環境負荷の低減や食品安全に対する関心の高まりを受けて、グリーン化、有機化への取り組みが進んでいる。24年末時点のグリーン認証取得面積は85万ムー(約5万7000ヘクタール)、有機認証取得面積は12万ムー(約8000ヘクタール)となり、いずれも22年から大幅に増加している。特に、浙江省はグリーン認証および有機認証面積が全国最大規模であり、江蘇省でも塩城市や南通市を中心に認証基地の整備が進められている。
各地の政府は認証取得費用への補助や地域ブランド化を進めており、認証品は一般品と比べ20~30%程度高い価格で販売されている。グリーン認証品は主に量販店やEC(電子商取引)向け、有機認証品は輸出用や国内高級市場向けに流通している。また、輸出産地ではGAP(適正農業規範)認証の普及も進んでおり、24年の認証面積は28万ムー(約1万9000ヘクタール)に達した。日本や韓国向け輸出基地を中心に導入が進められており、中国産えだまめの品質向上と輸出競争力の強化につながっている。
中国は、世界最大のえだまめ生産および消費国であり、栽培面積でも世界首位にある。近年は健康志向の高まりやたんぱく質食品の需要拡大を背景に、えだまめの需要が国内外で増加しており、産地の動向にも注目が集まっている。こうした需要拡大を追い風に、2024年の中国のえだまめ生産量は650万トン(前年比2.4%増)と増加傾向で推移している(図6)。
中国のえだまめ栽培の歴史は古く、全国各地で広く生産されているが、主産地としては黒竜江省、江蘇省、安徽省、浙江省などが知られている(図7)。
これらのうち国内作付面積の3割を占める黒竜江省では、24年の作付面積は12万3000ヘクタール(前年比2.5%増)、収穫量は211万トン(同2.9%増)と、いずれもわずかに前年を上回った(表2)。
同省では肥沃な黒土と冷涼な気候を背景に、中国最大のえだまめ生産基地となっている。24年は、良好な気候条件や、「広畝二条密植技術」(注3)の普及により収量や品質、作業効率が向上し、収穫量の増加につながった。
国内作付面積の2割弱を占めている江蘇省では、24年の作付面積は6万3000ヘクタール(前年比3.3%増)、収穫量は108万トン(同0.9%増)と、いずれも前年を上回った。同省では、大規模かつ標準化されたえだまめ産地が形成されているほか、行政機関による農薬の精密散布や生物防除などの減農薬技術の普及が進められており、生産性向上と安定生産に寄与している。
また両省のえだまめの単収を見ると、いずれも10アール当たり1.7トン程度と、日本の同0.5トン(注4)の3倍以上となっている。
えだまめ生産の経営形態は、個人農家、合作社(注5)、企業であり、これらの形態が協力し合って生産を行っている。黒竜江省では、個人農家による生産が中心で、平均栽培面積は5~10ムー(約0.34~0.67ヘクタール、1ムー=0.067ヘクタール)である。一方、江蘇省では、個人農家が生産を行い、合作社が統一的な種子供給、栽培技術支援、収穫品の集荷・販売を行っている。
(注3)広い畝に2列の植え溝を設けてえだまめを密植し、作業道を確保しながら栽培密度を高められることが特徴の栽培方法である。単収増加が期待できるほか、冷涼で昼夜の温度差が大きい産地では、適度な株間競争による品質向上効果も期待されている。
(注4)農林水産省「令和6年産野菜生産出荷統計」より。
(注5)地域の指導者などを中心に地元の同業農家が共同で法人を設立するもので、法人に関する制度としては日本の農業協同組合に近い。
(2)主産地の栽培品種および栽培暦
中国では、主に露地栽培とハウス栽培でえだまめが生産されている(写真1)。このうち露地栽培は、栽培面積の約75%を占め、その多くは黒竜江省、安徽省で行われている。一方、江蘇省や浙江省など経済発展の進んだ地域では、早期収穫可能なハウス栽培が中心となっている。
また、えだまめは温度や日照条件の影響を受けやすいため、各地域の気候特性や市場需要に応じて栽培時期が異なる(表3)。黒竜江省では春夏作が中心であるのに対し、江蘇省では春作、夏作、秋作と周年に近い形で栽培が行われている。
栽培品種は国産品種が中心で、「黒農」や「蘇豆」は輸出向け品種として利用されている(表4)。一方、一部の高級加工用品種では依然として輸入種子への依存が続いているため、同国では国産品種の育成が進められており、その結果、国家大豆産業技術体系の生食用大豆育種の専門家によると、品質や耐病性において日本系品種と同等水準の新品種が育成されるなど、一定の成果を上げているとしている。
(3)栽培コスト
黒竜江省の10アール当たりのえだまめ栽培コスト構成比を見ると、2022年および25年ともに人件費が約30%と最も高く、次いで肥料費が約17%、借地料が約13%を占めた(表5)。また、22年と25年の栽培コスト変動比を見ると、農業機械・器具費を除くほぼ全ての項目で15%前後上昇している。一方、江蘇省では、人件費が約26%と最大の割合を占め、次いで借地料が約19%、肥料費が約10%となった(表6)。22年と25年の栽培コスト変動比を見ると、特に種苗費と農薬費の上昇が目立ち、いずれも約2割増加している。
両省に共通して上昇が見られた人件費は、国が定める最低賃金が上昇する中、農村部からより賃金の高い都市部への人材流出で労働需給が逼迫し、減少した人材を補塡・維持するための賃金改定が必要となったためとみられる。特に、えだまめは他の野菜と比較して収穫適期が短く、生食用のさやが傷みやすいため、穀物用コンバインを利用できず、ひとさやずつ手作業で収穫していることから、労働力確保が深刻な問題となっている。一方、肥料費の増加は、肥料原料価格の上昇に加え、高付加価値生産に向けた有機肥料の導入拡大が影響しているとみられる。さらに種苗費については、病害抵抗性や品質向上を目的とした品種開発費が種子価格に反映されているためとみられる。
近年、同国のえだまめ生産では連作障害への対応が課題となっている。主産地では、2年の連作が一般的であるが、土壌中の有害微生物の蓄積や、養分バランスの悪化が生産性低下の要因となっている。現地関係者によると、黒竜江省では、5年以上連作していた圃場もあり、根腐病の発生率上昇や収量低下が確認されている。安徽省でも、3年以上の連作圃場で土壌の酸性化や有効ホウ素含量の低下が報告されている。こうした状況を受け、省政府は輪作体系の導入を推進している。黒竜江省では、「えだまめ-とうもろこし-小麦」の3年輪作モデルの普及が進められ、根腐病発生の抑制や土地利用効率の向上に成果を上げている。一方、安徽省では、枯草菌やトリコデルマ菌剤の施用による土壌微生物環境の改善に加え、有機肥料の投入やわら還元によって土壌有機物含量を高める取り組みが進められている。
また、黒竜江省や江蘇省ではえだまめを活用したアグリツーリズム(観光農業)も展開されており、農産物販売以外の収益機会の創出にも取り組んでいる。
(4)加工コスト(人件費、梱包資材費など)
黒竜江省および江蘇省の1トン当たりのえだまめ加工コストについて、2022年と25年を比較すると、すべての項目で増加した(表7、表8)。両省とも加工コストでは人件費の割合が最も高く、22年および25年とも全体の約45%を占めている。これは、栽培コストでの人件費増加と同様に、人材を補塡・維持するために賃金の改定などを行ったことが上昇の要因となっている。また、構成比の約30%を占める梱包資材費は、環境保護政策の影響によりプラスチック包装材料の価格上昇や、生分解資材の導入拡大が増加要因とみられる。さらに、構成比の約10%を占める水道光熱費についても、冷蔵物流や急速冷凍設備での電力使用量の増加に加え、工業用電力料金の上昇や環境配慮型冷房への切り替えがコスト上昇につながっている。
今後の見通しとしては、加工工程の自動化・省人化や環境対応技術の導入が一段と進むとみられる。
(5)有機栽培や認証制度の状況
中国のえだまめ産業では、環境負荷の低減や食品安全に対する関心の高まりを受けて、グリーン化、有機化への取り組みが進んでいる。24年末時点のグリーン認証取得面積は85万ムー(約5万7000ヘクタール)、有機認証取得面積は12万ムー(約8000ヘクタール)となり、いずれも22年から大幅に増加している。特に、浙江省はグリーン認証および有機認証面積が全国最大規模であり、江蘇省でも塩城市や南通市を中心に認証基地の整備が進められている。
各地の政府は認証取得費用への補助や地域ブランド化を進めており、認証品は一般品と比べ20~30%程度高い価格で販売されている。グリーン認証品は主に量販店やEC(電子商取引)向け、有機認証品は輸出用や国内高級市場向けに流通している。また、輸出産地ではGAP(適正農業規範)認証の普及も進んでおり、24年の認証面積は28万ムー(約1万9000ヘクタール)に達した。日本や韓国向け輸出基地を中心に導入が進められており、中国産えだまめの品質向上と輸出競争力の強化につながっている。
4 中国国内向け販売の動向
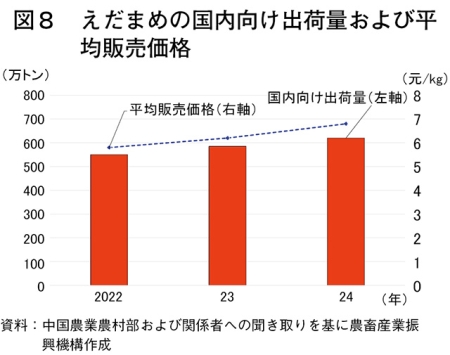
中国では国民の健康志向の高まりや生活水準の向上を背景に、えだまめが高たんぱく・低脂肪の栄養価の高い野菜として注目されており、国内市場での需要が旺盛である。国内向け出荷量を見ても、2024年は620万トン(前年比6.0%増)と伸びている(図8)。
25年のえだまめの仕向け先は、家庭向けが49%、外食向けが28%、加工向けが16%であり、輸出向けは7%にとどまる。北京や上海などの1級都市では、「中国居民膳食指南(中国人の食事ガイドライン)」の普及や国民的なフィットネスブームに伴い、家庭での浸透率が向上している。また、即食えだまめや味付きえだまめなどの利便性の高い加工製品の需要も増加している。一方、外食では火鍋、バーベキュー、夜食(注6)などに使用されている。
こうした中、えだまめの販売チャネルは変化しており、農貿市場(農産物直売所)での販売比率が低下する一方、コミュニティ共同購入や生鮮ECといったオンライン販売が伸長している。
今後の見通しとしては、若年層消費者の拡大やえだまめが「おやつとしても健康的」という認識の普及、外食産業の回復による需要の増加、加工製品の開発による新たな用途の拡大を見込んでいる。
(注6)中国では「宵夜」と称して、夕食の後に軽く外食などを取る習慣が一部にある。
同国内の価格動向を見ると、22年の中国平均販売価格は1キログラム当たり5.8元(138円)、23年には同6.2元(147円)、24年は同6.8元(162円)と毎年上昇している。
品質面では、同国では全国野菜標準化技術委員会が「鮮食大豆等級規格」を制定し(注7)、えだまめを等級別に分類するとともに、さやの大きさや色調、欠点などの品質基準を明確化した。販売先別に見ると、一般的なえだまめは主に卸売市場で取引され、価格は市況に連動する。一方、高品質えだまめは高級スーパーや外食チェーン向け、有機認証えだまめは輸出向けや大都市圏向けを中心に流通し、価格は一般品の2~3倍に達する場合もある。このため市場では、従来の画一的な商品供給から、高品質・高付加価値品を含む差別化が進むとみられている。
(注7)2020年8月に制定され、21年1月から実施されている。
5 輸出状況
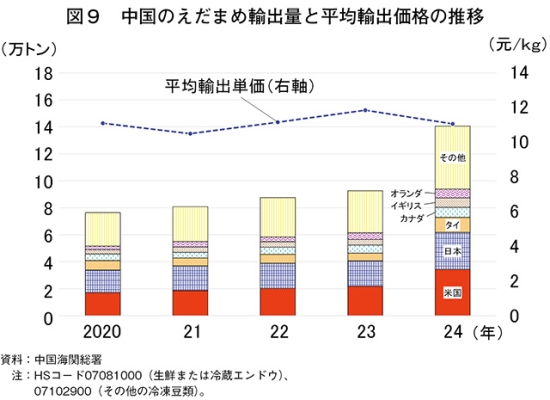
中国海関総署(日本でいう税関)の統計によると、2020~23年の中国産えだまめの輸出量は増加傾向で推移し、24年には14万600トン(前年比51.8%増)と、大幅に増加した(図9)。主要輸出先別に見ると、米国は3万4283トン(同56.6%増)、日本は2万7430トン(同45.9%増)、タイは1万1189トン(同94.8%増)といずれも大幅に増加した。主要輸出国以外からの需要も拡大しており、特にアラブ首長国連邦やサウジアラビアでは、有機えだまめの需要が拡大している。
こうした輸出拡大に加え、河北省や山東省では、アリババ国際ステーションなどの海外向けECサイトを活用した直接販売など、輸出需要のさらなる開拓に取り組んでいる。一方で、一部の輸出企業では、従来日本や韓国向けに供給していた高品質なえだまめを、国内の大手スーパーや小売プラットフォーム向けに販売するなど、国内高級市場への販路転換も進められている。
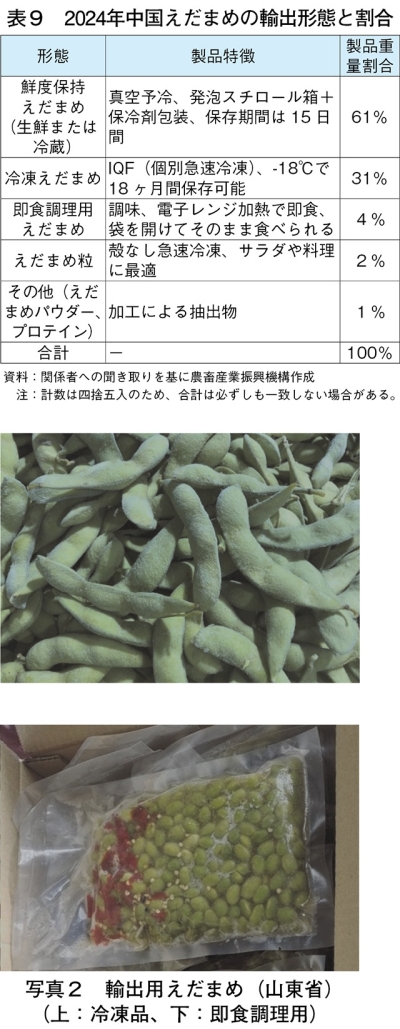
輸出されるえだまめのうち、生鮮および冷蔵えだまめが61%を占めている(表9、写真2)。近年は米国や日本を中心に冷凍品の需要が拡大しており、冷凍えだまめは年間を通じて安定供給できることから、加工企業の収益向上につながる品目として注目されている。また、日本市場へは、即食えだまめの輸出量がえだまめ全体の輸出量の約20%を占めており、簡便性を重視する若年層の消費ニーズを取り込んでいる。
今後の見通しとしては、原料輸出中心の構造から高付加価値製品への転換も進展し、急速冷凍むきえだまめやえだまめたんぱく質を活用した機能性食品、有機認証品など、新たな加工商品の開発が拡大すると見込まれ、中国の関係者からは、中国産えだまめの国際競争力向上が期待されている。
こうした輸出拡大に加え、河北省や山東省では、アリババ国際ステーションなどの海外向けECサイトを活用した直接販売など、輸出需要のさらなる開拓に取り組んでいる。一方で、一部の輸出企業では、従来日本や韓国向けに供給していた高品質なえだまめを、国内の大手スーパーや小売プラットフォーム向けに販売するなど、国内高級市場への販路転換も進められている。
輸出されるえだまめのうち、生鮮および冷蔵えだまめが61%を占めている(表9、写真2)。近年は米国や日本を中心に冷凍品の需要が拡大しており、冷凍えだまめは年間を通じて安定供給できることから、加工企業の収益向上につながる品目として注目されている。また、日本市場へは、即食えだまめの輸出量がえだまめ全体の輸出量の約20%を占めており、簡便性を重視する若年層の消費ニーズを取り込んでいる。
今後の見通しとしては、原料輸出中心の構造から高付加価値製品への転換も進展し、急速冷凍むきえだまめやえだまめたんぱく質を活用した機能性食品、有機認証品など、新たな加工商品の開発が拡大すると見込まれ、中国の関係者からは、中国産えだまめの国際競争力向上が期待されている。
6 おわりに
中国のえだまめは、同国内の健康志向の高まりや国内外での需要拡大を背景に、生産、加工、国内流通、輸出の各分野で発展を続けている。黒竜江省や江蘇省では、生産技術の高度化や標準化の推進により収量や品質の向上が図られている一方、人件費の上昇や連作障害への対応などが課題となっている。また、国内市場では販売チャネルの多様化や高付加価値化が進み、輸出分野では冷凍製品や即食商品の需要拡大に加え、有機認証品や機能性食品向け原料など新たな市場の開拓も進展している。今後は、自動化技術や環境対応技術の導入、高付加価値商品の開発を通じて競争力の強化を進めていくとみられる。冷凍えだまめを中心に、日本にとって中国は主要な野菜輸入先であり、今後の生産や輸出動向について、引き続き注視してまいりたい。